Les dépenses pré-engagées (loyer, assurances, abonnements, crédits) absorbent aujourd’hui plus de 30 % du revenu disponible brut des ménages français, contre environ 13 % au début des années 1960. Ce glissement structurel signifie que la marge de manoeuvre réelle sur un budget mensuel se joue sur une fraction de plus en plus mince des revenus.
Le tableau budget mensuel zéro dépense superflue part de ce constat : chaque euro restant après les charges fixes doit recevoir une affectation précise, faute de quoi il disparaît dans des achats non planifiés.
Dépenses pré-engagées : la part du budget que le tableau ne peut pas compresser
Avant même d’ouvrir un tableur, la majorité du revenu mensuel est déjà captée. Loyer ou mensualité de crédit immobilier, assurance habitation, mutuelle santé, forfait téléphone, électricité, eau : ces lignes bougent peu d’un mois à l’autre.
Le piège fréquent consiste à construire un tableau en partant du revenu net, puis à répartir librement. En réalité, la seule somme pilotable est le reste à vivre, c’est-à-dire le revenu après déduction de toutes les charges contraintes. Les ménages français estiment qu’il leur manque 512 euros par mois pour vivre confortablement, et la priorité irait à l’alimentation pour 44 % d’entre eux.
Un tableau budget mensuel efficace commence donc par isoler ce reste à vivre. Tant que cette ligne n’est pas calculée avec précision, répartir des enveloppes relève de la fiction comptable.
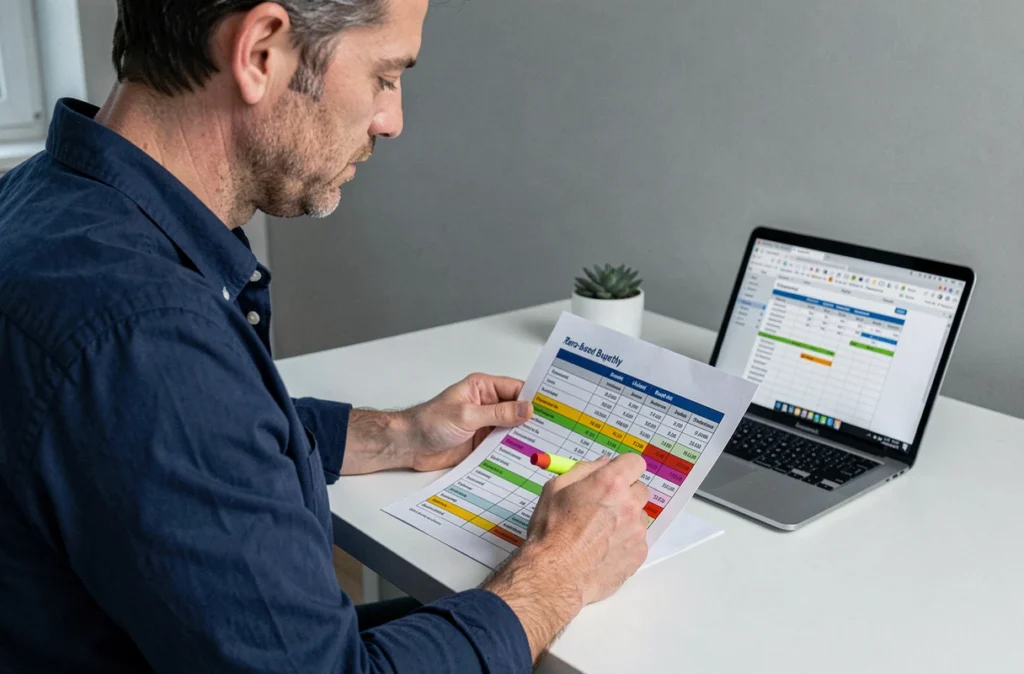
Méthode budget zéro appliquée à un tableau mensuel : affecter chaque euro restant
Le principe du budget base zéro est simple en théorie : revenus moins dépenses égale zéro. Chaque euro reçoit un rôle, qu’il finance une charge fixe, un poste variable ou de l’épargne. Aucun reste flottant ne subsiste en fin de mois.
Construire les lignes du tableau
La structure concrète d’un tableau zéro dépense superflue repose sur trois blocs distincts. Le premier bloc liste les charges fixes pré-engagées, vérifiées relevé bancaire en main. Le deuxième bloc regroupe les dépenses variables pilotables (alimentation, carburant, loisirs). Le troisième bloc affecte le solde à l’épargne ou au remboursement anticipé de dette.
- Bloc fixe : loyer, crédits, assurances, abonnements, impôts mensualisés. Ces lignes sont reportées à l’identique chaque mois, sauf renégociation.
- Bloc variable : courses alimentaires, transports ponctuels, sorties, vêtements. C’est ici que les arbitrages se jouent, et que les dépenses superflues se glissent.
- Bloc épargne/dette : le montant exact qui reste une fois les deux premiers blocs remplis. Si ce bloc affiche zéro ou un chiffre négatif, le bloc variable doit être retaillé avant de commencer le mois.
Le tableau n’a pas besoin d’être sophistiqué. Un fichier tableur avec trois colonnes (poste, montant prévu, montant réel) suffit. L’enjeu n’est pas l’outil, c’est la discipline de remplissage.
Identifier une dépense superflue sans moraliser
La notion de superflu varie d’un foyer à l’autre. Un abonnement de streaming à 15 euros peut être le seul loisir d’un foyer monoparental. Le même abonnement, cumulé à quatre autres plateformes, devient un poste compressible.
Le critère opérationnel n’est pas le plaisir, c’est la redondance et la fréquence d’utilisation. Un abonnement non utilisé depuis deux mois est un candidat à la suppression, quel que soit son prix unitaire. Le tableau mensuel force cet examen ligne par ligne, sans jugement de valeur sur le mode de vie.
No spend challenge et tableau budget : complémentaires ou contradictoires
Une enquête Plum réalisée en août 2026 auprès de 1 000 jeunes adultes français (18-34 ans) révèle que 51 % envisagent de participer à un « no spend challenge », un mois où seules les dépenses vitales sont autorisées. Les répondants estiment pouvoir économiser en moyenne 293 euros en un mois grâce à ce défi.
Le no spend challenge a le mérite de rendre visible l’ampleur des dépenses non planifiées. En revanche, il fonctionne comme un régime restrictif : efficace à court terme, difficile à tenir sur la durée. Le risque documenté est l’effet rebond le mois suivant.
Un tableau budget mensuel zéro dépense superflue propose l’inverse : un cadre permanent, moins spectaculaire, mais reproductible. Plutôt que d’interdire toute dépense non vitale pendant trente jours, il fixe un plafond réaliste pour chaque poste variable et le maintient mois après mois.
Les deux approches ne s’excluent pas. Un challenge ponctuel peut servir de diagnostic initial, en révélant les postes où l’argent file sans décision consciente. Le tableau prend ensuite le relais comme outil de gestion durable.
Applications de gestion budget et tableau manuel : que choisir pour supprimer les dépenses inutiles
Les applications comme Bankin’, Linxo, Finary ou YNAB automatisent la catégorisation des dépenses et signalent les abonnements dormants. Leur force est la connexion bancaire directe, qui élimine la saisie manuelle.
Leur limite est exactement l’inverse. L’automatisation réduit l’effort cognitif qui rend le suivi efficace. Un tableau rempli à la main chaque semaine oblige à confronter ses choix. Cette friction volontaire est le mécanisme central du budget base zéro : l’acte d’écrire un montant face à une catégorie crée une prise de conscience que la notification push d’une app ne reproduit pas.
- Application seule : utile pour le diagnostic initial et le suivi passif, insuffisante pour modifier les comportements d’achat.
- Tableau manuel seul : puissant pour la discipline, mais chronophage et sujet aux oublis si le remplissage n’est pas ritualisé.
- Combinaison des deux : l’application détecte les flux, le tableau structure les décisions. C’est le montage le plus fiable pour éliminer les dépenses superflues durablement.
Fréquence de révision du tableau budget mensuel
Un tableau rempli le 1er du mois puis oublié ne sert à rien. Le point de bascule se situe dans la révision hebdomadaire : comparer les montants réels aux montants prévus, ajuster les enveloppes restantes, reporter un excédent ou absorber un dépassement.
Cette révision prend une quinzaine de minutes. Elle transforme un document statique en outil de pilotage. Sans point hebdomadaire, le tableau budget mensuel devient un voeu pieux dès la deuxième semaine.
Le format importe peu : tableur, carnet papier, application. Ce qui compte, c’est que la révision ait lieu à jour fixe, avec les relevés bancaires de la semaine sous les yeux. Les foyers qui tiennent ce rythme sur trois mois consécutifs constatent généralement que les lignes superflues se réduisent d’elles-mêmes, non par privation, mais par visibilité accrue sur chaque euro dépensé.